印尼手里其实没什么牌加仓技巧,这盘棋从一开始就是中方在控局。
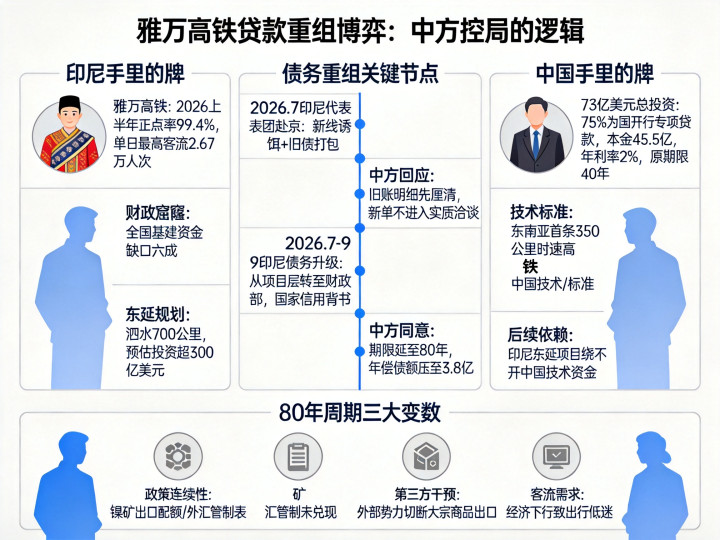
雅万高铁的贷款重组,表面看是中国让步——还款期限从40年直接拉到80年,年偿债额压到约3.8亿人民币,相当于把一笔商业贷款改成了跨代际的长期债权。
但如果你把棋盘摊开,看清楚这轮博弈的推进顺序,就会发现这根本不是印尼谈下来的优惠,而是中方用时间换安全、把债权风险从项目级硬拉到国家信用层的一次主动重构。
棋盘上的三张底牌,谁在被动谁在主动这盘棋的主角只有两个,筹码权重却严重不对等。
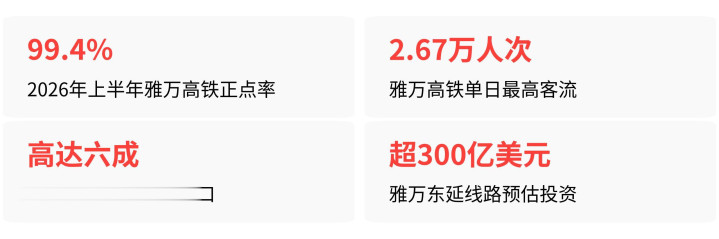
印尼手里的牌:一条已经跑起来的雅万高铁,2026年上半年正点率99.4%,单日最高客流2.67万人次;一个填不满的财政窟窿,全国基建资金缺口高达六成;还有一张东延700公里到泗水的规划图纸,预估投资超过300亿美元。
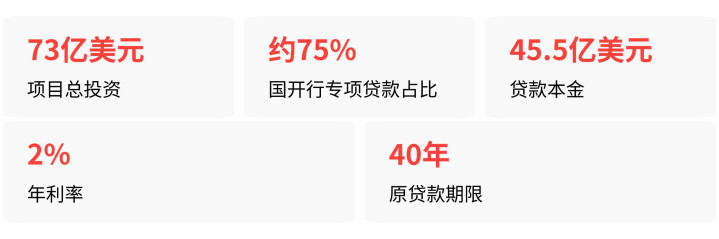
中国手里的牌:73亿美元总投资里,约75%是国开行的专项贷款,本金45.5亿美元,年利率2%,期限40年;雅万高铁是东南亚首条350公里时速高铁,全线采用中国技术、中国标准;印尼想修后续线路,绕不开中国的技术和资金。
这张牌桌一摊开就能看清一个事实:印尼是缺钱的一方,但缺钱不等于有谈判筹码。 真正的博弈从2026年7月才开始。
印尼的如意算盘,被中方一纸旧账清单打碎2026年7月下旬,印尼派出财政部、交通部联合组成的高规格代表团赴京,核心诉求很明确:推进雅万高铁向东延伸700公里到泗水,顺便把存量债务打包谈判——降息、拉长还款期、甚至提出用持续贬值的印尼盾偿还美元债务。
这套逻辑在过去的一些国际合作里或许行得通:拿新项目当诱饵,让债权方在旧账上让步。但这次中方没接招。
谈判开局,中方没先聊新线路的技术方案,先推过来一份73亿美元的债务明细,本金、利息、超支部分逐条列清。态度很直接:存量债务的处置方案没落地,新的延伸项目就不进入实质洽谈阶段。
这步棋的意图很明确:印尼想用新项目当筹码,但中方直接把旧账和新单切成了两笔独立交易。不是“打包谈”,而是“先算旧账,再聊新单”。东延700公里的融资谈判,从一开始就被设定为旧债厘清之后的奖励,不是谈判桌上的交换筹码。
债务升级换期限拉长,这一手才是风控的核心被堵住打包谈判的路之后,印尼做出了这盘棋里最关键的一步——2026年7月中旬,印尼财政部长正式宣布将雅万高铁债务从主权财富基金划转至财政部直接管理,8月初进一步宣布将印尼方持有的60%股权从国企联合体移交至财政部下属机构,计划于9月15日前完成交割。
这一步的实质,是把债务从项目运营主体层级升级为国家财政统筹背书的信用层级。
为什么这是决定性的一步?因为原来的偿债保障只建立在雅万高铁自身的运营收益上。而现实是,2026年上半年运营亏损约3万亿印尼盾,每年利息支出约1.3亿美元,全年票务加商业收入刚够覆盖利息,本金完全无力偿付。
原运营方印尼国家铁路公司资产负债率已升至78%。如果停留在项目层面,违约只是时间问题。

但一旦债务升到印尼财政部层级,偿债保障就从有限追索的项目资产收益,变成了印尼国家财政信用统筹。财政部下属的特殊任务机构SMV,每年可实现约3万亿至4万亿印尼盾的利润,叠加项目运营收益,足以覆盖年偿债额约1万亿印尼盾的支出。违约风险从项目公司扛不住,变成了主权信用要不要撑住,性质完全不同。 印尼完成这一步之后,中方同意将贷款期限从40年延长至80年,年偿债额降至约3.8亿人民币。这不是对等交换,这是先收抵押再放期限——你先把国家信用押进来,我再给你时间。
为什么年还款降到3.8亿之后,反而更安全了从账面上看,80年回收周期拉得极长,通胀和汇率风险会持续侵蚀债权价值。但这里有一个容易被忽略的账:原来的年偿债额远高于3.8亿,而项目运营收入根本覆盖不了,印尼方实际上已经在违约边缘。一笔注定收不回来的高额债权,风险远大于一笔确定能逐年回收的低额债权。
把年还款压到印尼财政部能轻松消化的水平——3.8亿人民币,约1万亿印尼盾,相当于一个财政部下属机构就能覆盖的规模——换来的是80年确定性的还款节奏。这不是“少收了”,这是“把原本可能坏账的债权,变成了有国家信用兜底的确定债权”。
配资排名公司维内瑞拉的石油换贷款项目就是反例。中国累计投放500至600亿美元融资,委内瑞拉用原油出口偿还,但美国介入后切断了石油流向,委内瑞拉对华原油出口已连续5个月挂零,剩余100至150亿美元债务回收遥遥无期。依赖单一项目现金流或单一资源出口的还款通道,一旦被外部势力切断,债权直接悬空。 雅万高铁这次重组,本质上就是把还款来源从“项目能不能赚钱”升级为“国家信用要不要兜底”,从根源上规避了项目级运营主体无力偿债的违约风险。
这盘棋的代价,是80年周期里的三个变数印尼把国家信用押进来,换来了喘息的周期。但风险并没有消失,只是从“项目违约”变成了“国家信用是否会破裂”。
第一个变数在印尼自身的政策连续性。印尼当前仍在执行镍矿出口配额与外汇管制政策,并未兑现此前承诺的公平营商环境。如果后续再出台类似单方面收紧的行政管制,仅靠雅万高铁自身经营收入无法覆盖80年周期内的累计偿债支出。
元股证券:ygzq.hk第二个变数在第三方干预。参考委内瑞拉的先例,如果未来有外部势力强行介入印尼核心经济资源管控,切断印尼原本可用于还款的大宗商品对华出口通道,将直接导致超长期债权的还款来源失效。
第三个变数在客流。如果后续经济下行导致出行需求持续低迷,项目自身经营现金流完全无法覆盖分期还款支出。
这三个条件任意一个失效,拉长至80年的超长周期债权回收就会出现风险。中方的风控设计是把“当前违约风险”压到最低,但“超长周期里的不确定性”是拉长时间本身带来的代价,这不是风控能解决的问题,是博弈双方都要承受的长期成本。
当前局面下,印尼的处境更被动。它拿到了时间,但押上了国家信用;它拿到了后续东延700公里项目的讨论资格,但前提是旧债的还本付息路径必须完全安排妥当。
而中方在存量73亿美元债权完成国家信用兜底之后,下一步讨论的将是300亿美元级别的新增合作——旧债安全了,新单才有资格上桌加仓技巧,这才是这盘棋走到现在的真实胜负手。
元股证券-股票杠杆交易|盈亏明晰更透明提示:本文来自互联网,不代表本网站观点。
相关文章
大盘行情指数走势
热点资讯